Financiación y leasing para adquirir comparable provider en clínicas · body
Respuesta rápida
Sí: puedes financiar o contratar un leasing para incorporar un comparable provider sin un gran desembolso inicial. Para tomar la decisión adecuada en 7 días debes:
1) pedir una oferta detallada del proveedor (modelo, configuración, garantía, certificaciones CE/ISO y condiciones de entrega), 2) preparar la documentación contable de la clínica (CIF, últimas cuentas, IVA, extractos bancarios) y 3) comparar tres propuestas (compra al contado, préstamo bancario y leasing operativo) en base a cuota mensual neta, impacto en balance y cobertura de mantenimiento.
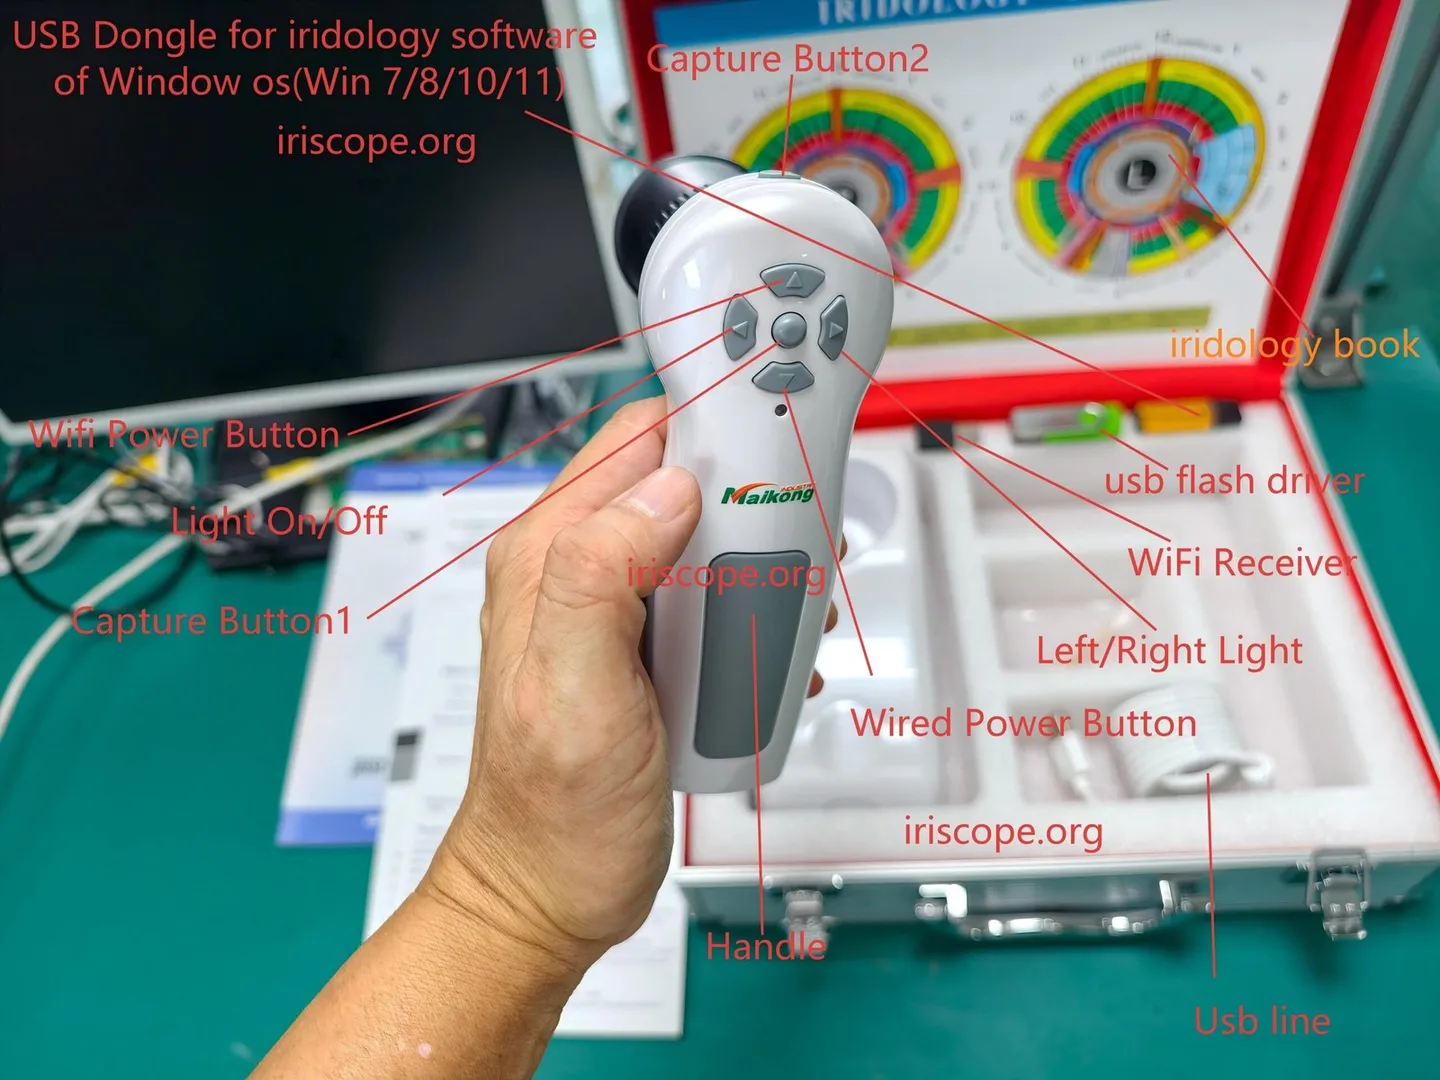
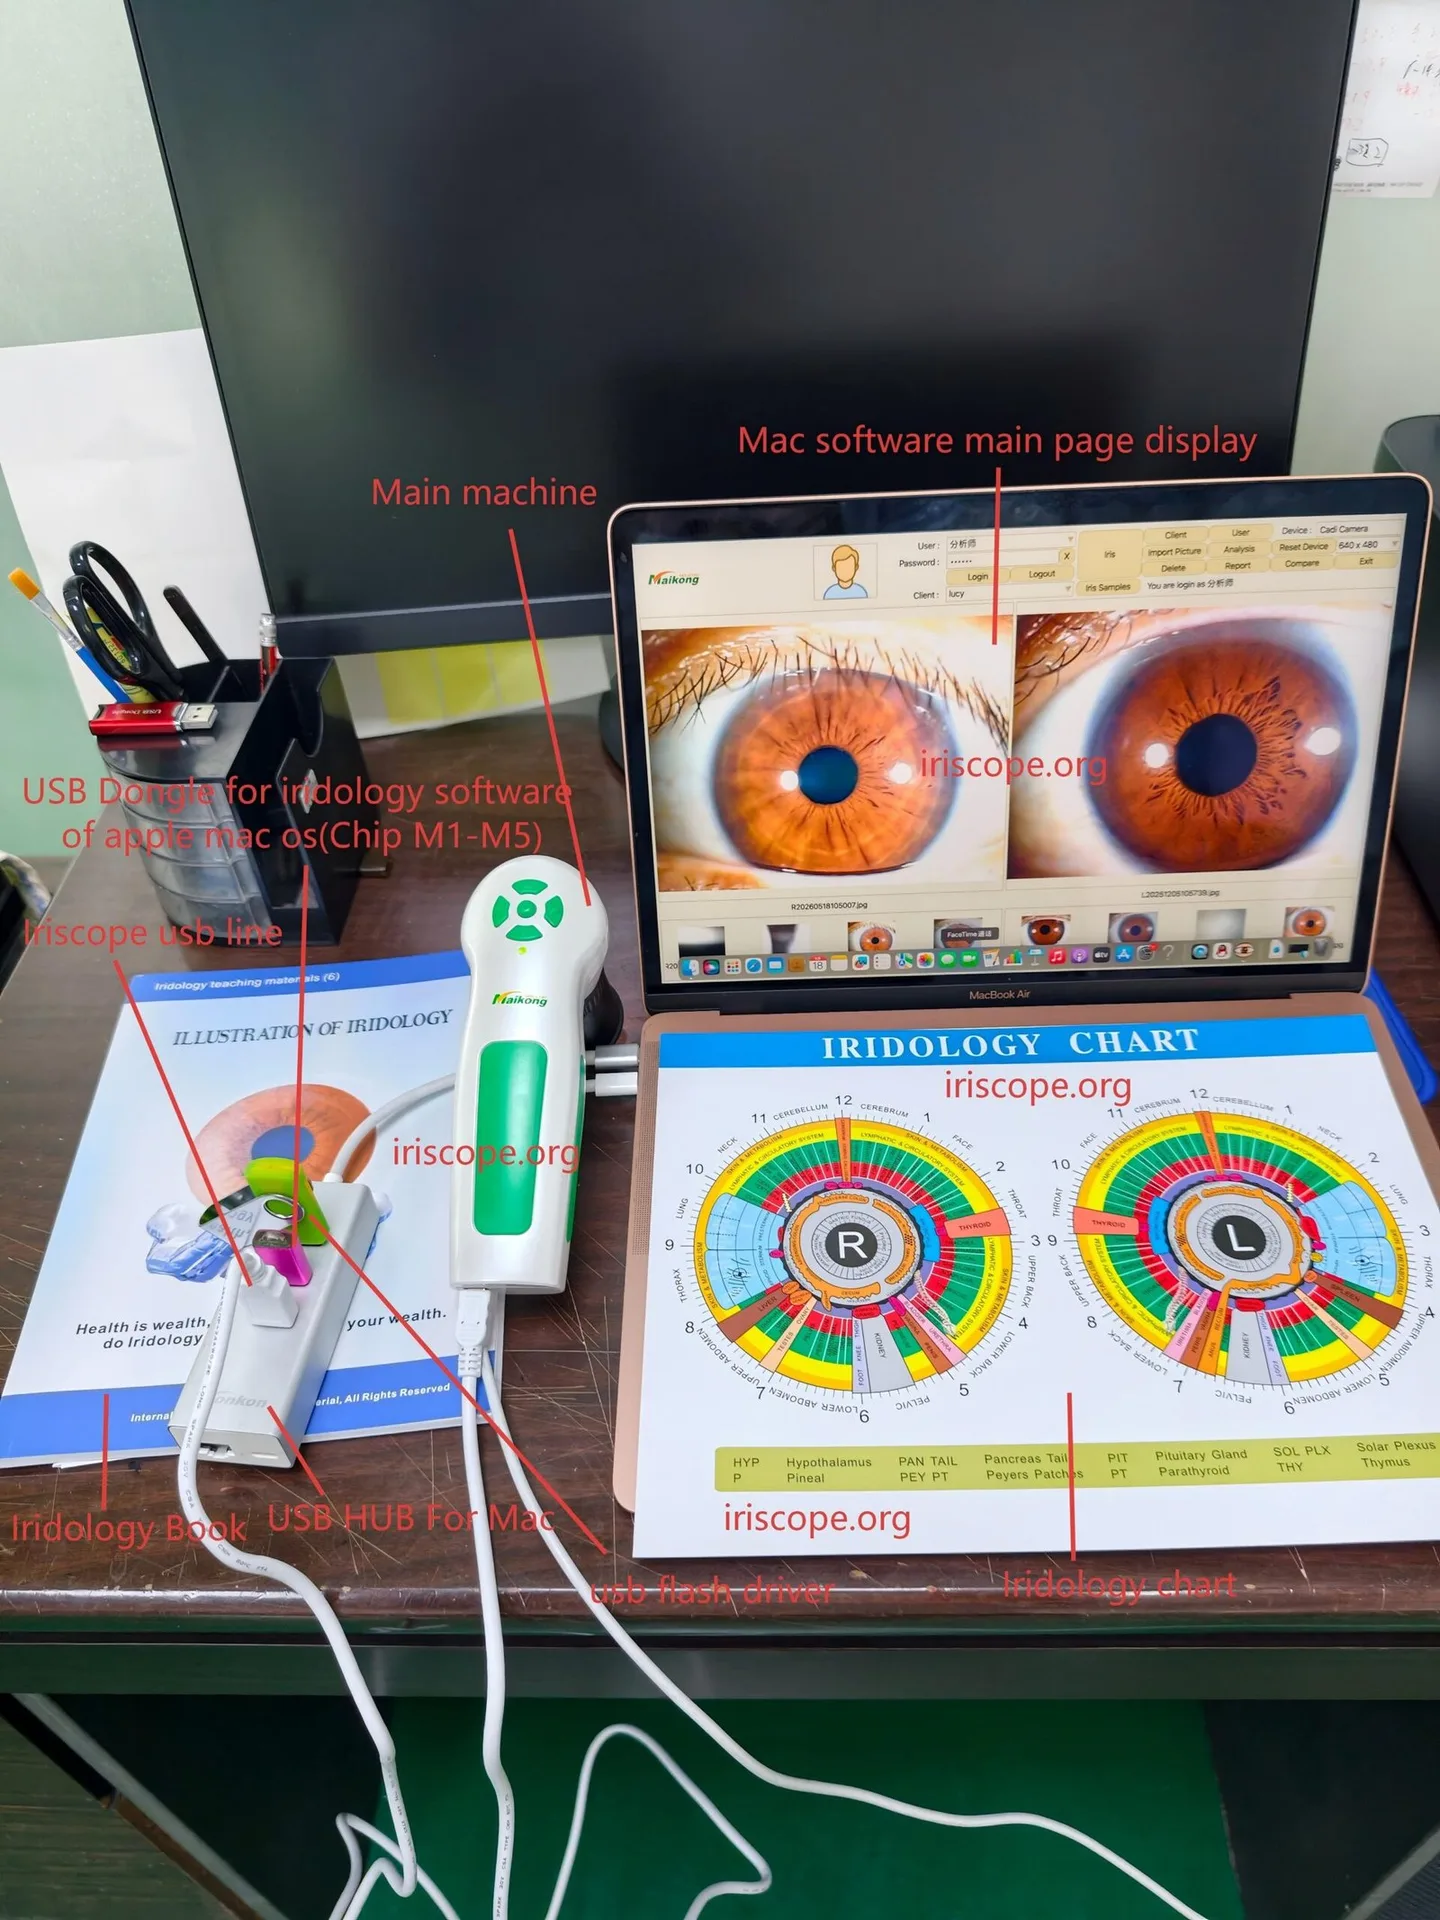
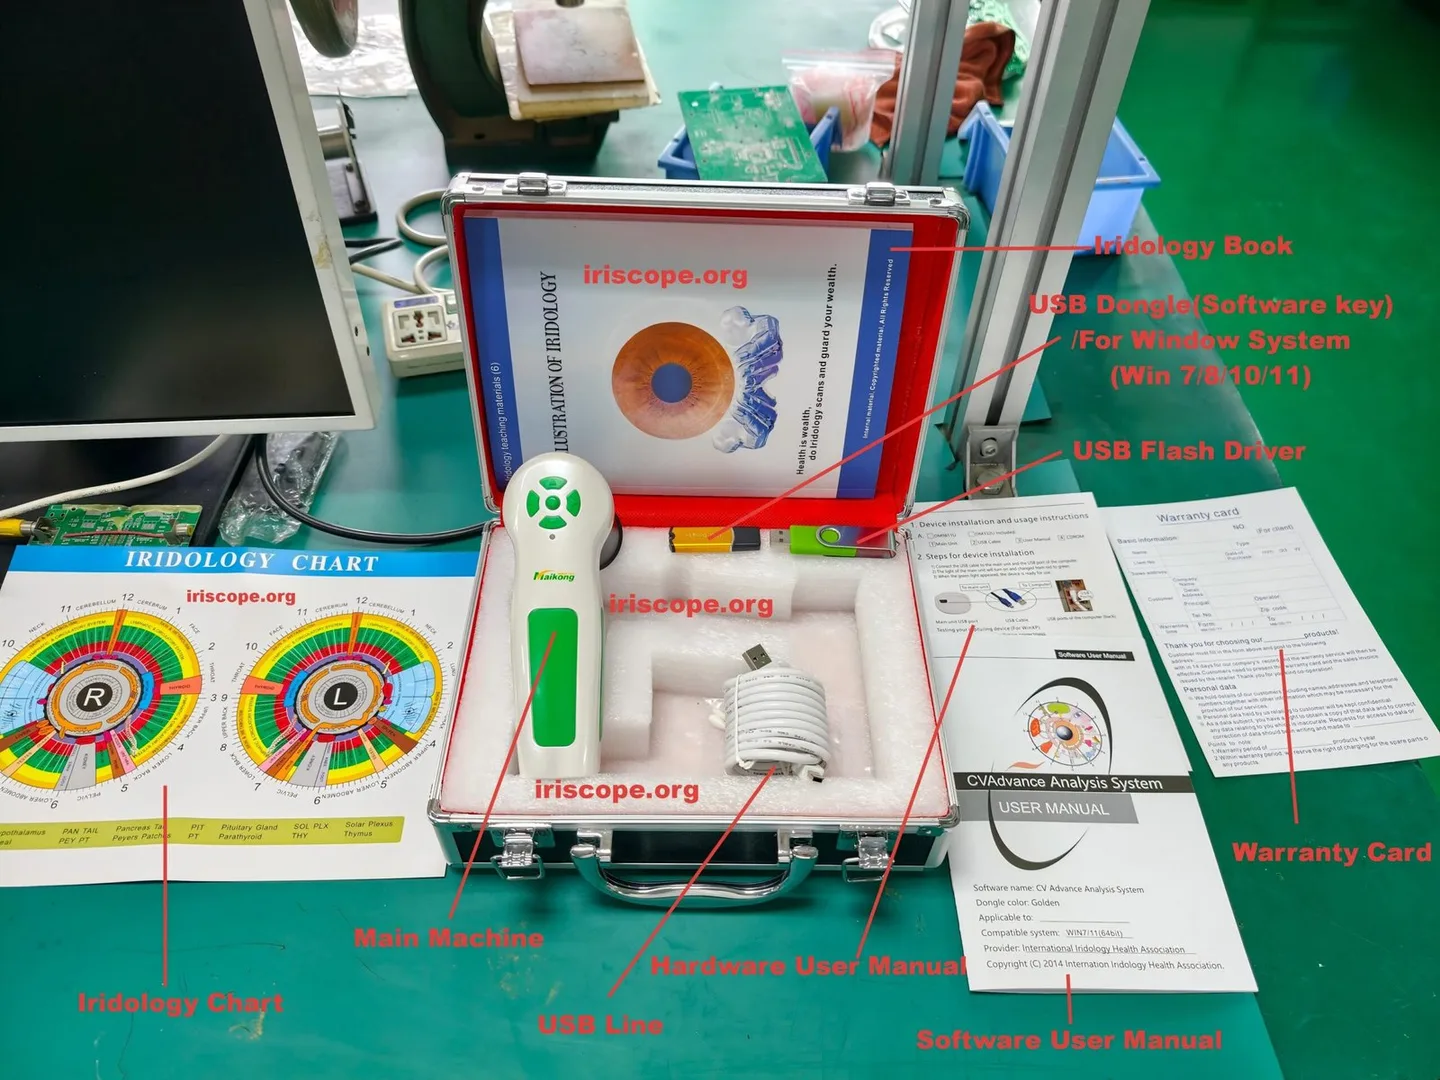
Nosotros recomendamos solicitar cotizaciones comparables y, si te interesa nuestro equipo, incluir el modelo MK-9822U en la petición para obtener condiciones y opciones de financiación específicas.
Contenido
Respuesta directa: ¿puedo financiar o hacer leasing de un comparable provider hoy mismo en España?
Resumen práctico: ventajas e inconvenientes de financiación vs. leasing para una clínica
Compra financiada (préstamo o crédito bancario)
Ventajas: la clínica adquiere el activo (se capitaliza en balance), puede amortizar fiscalmente, y no hay limitación de uso por contrato. Inconvenientes: mayor impacto inicial si se exige entrada, la deuda figura en el pasivo y el banco puede pedir garantías o avales personales.
Leasing financiero
Ventajas: posibilidad de compra al final del contrato mediante valor residual pactado; suele permitir financiar el 100% del bien; la cuota puede ser deducible fiscalmente dependiendo de la estructura. Inconvenientes: obligaciones contractuales sobre conservación del activo; si el contrato incluye seguro/servicio esto encarece la cuota.
Leasing operativo / renting
Ventajas: cuota mensual normalmente incluye mantenimiento, actualizaciones y seguro; facilita renovaciones tecnológicas sin desembolso final grande; el gasto se contabiliza como gasto operativo (no capitalizado en balance en muchos casos). Inconvenientes: coste total a largo plazo suele ser mayor que la compra; no queda activo en propiedad al terminar el contrato salvo opción pactada.
Qué necesitas comprobar antes de solicitar financiación (documentación y requisitos fiscales en España)
Para que las entidades financieras o las compañías de leasing te den una respuesta rápida, prepara:
Documento de identidad del representante y CIF de la clínica.
Últimas 2–3 cuentas anuales y libros contables (balance y P&L) o, si la clínica es nueva, proyecciones y contrato de arrendamiento del local.
Declaraciones de IVA recientes y resúmenes bancarios (3–6 meses) para justificar flujo de caja.
Presupuesto detallado del proveedor: modelo, accesorios, plazos de entrega, condiciones de garantía y alcance del servicio técnico.
Consejo práctico: presenta siempre una oferta de proveedor en formato homogéneo (mismo alcance de suministro y servicio) para que las cotizaciones financieras sean comparables.
Qué preguntar al proveedor antes de firmar (modelo, soporte, garantía, certificación CE y condiciones de entrega)
Financiación y leasing para adquirir comparable provider en clínicas · body
Solicita por escrito y compara las respuestas. Preguntas mínimas:
Disponibilidad de certificaciones CE e ISO y copia para la auditoría de compras.
Si el proveedor ofrece financiación directa o acuerdos con entidades de leasing; incluir coste del mantenimiento anual y paradas técnicas.
Opciones habituales de financiación y leasing para equipos médicos en España
Financiación y leasing para adquirir comparable provider en clínicas · body
En España verás las siguientes vías prácticas:
Préstamo a empresa (bancario): préstamo amortizable con cuota fija o variable; ideal si prefieres propiedad inmediata y tienes capacidad de apalancamiento.
Leasing financiero: la entidad compra el activo y te lo cede; al final existe opción de compra. Adecuado si quieres financiar sin retirar el activo del balance hasta la compra (según normativa contable aplicable y criterio del asesor).
Leasing operativo / renting: cuota que incluye servicio y renovación tecnológica; reduce gestión de mantenimiento y puede simplificar previsión presupuestaria.
Financiación por el fabricante: algunos fabricantes ofrecen planes propios o acuerdos con entidades financieras locales para facilitar la compra; suelen pedir menor burocracia pero compara precio final.
No inventes la oferta: pide a cada entidad que te presente la TAE, comisiones, y el régimen fiscal aplicable para poder comparar lado a lado.
Cálculo simple: cómo estimar la cuota mensual orientativa sin precio (variables que debes reunir)
Financiación y leasing para adquirir comparable provider en clínicas · body
Para estimar la cuota necesitarás:
Precio neto del equipo (P).
Plazo en meses (n).
Tasa de interés nominal anual o tipo de leasing (i anual → r = i/12 mensual).
Gastos de apertura, comisiones y coste del seguro/servicio mensual (F).
IVA aplicable (en España normalmente se añade IVA al proveedor; verifica si la operación financiera incluye IVA en la cuota o en la factura inicial).
Fórmula orientativa (préstamo amortizable en cuotas constantes): cuota mensual = r * P / (1 – (1 + r)^(-n)) + (F). Sustituye r por la tasa mensual. Para leasing con valor residual, sustituye P por P – valor_residual amortizable y añade comisiones contractuales. Pide al banco el desglose de interés y capital para la comparativa.
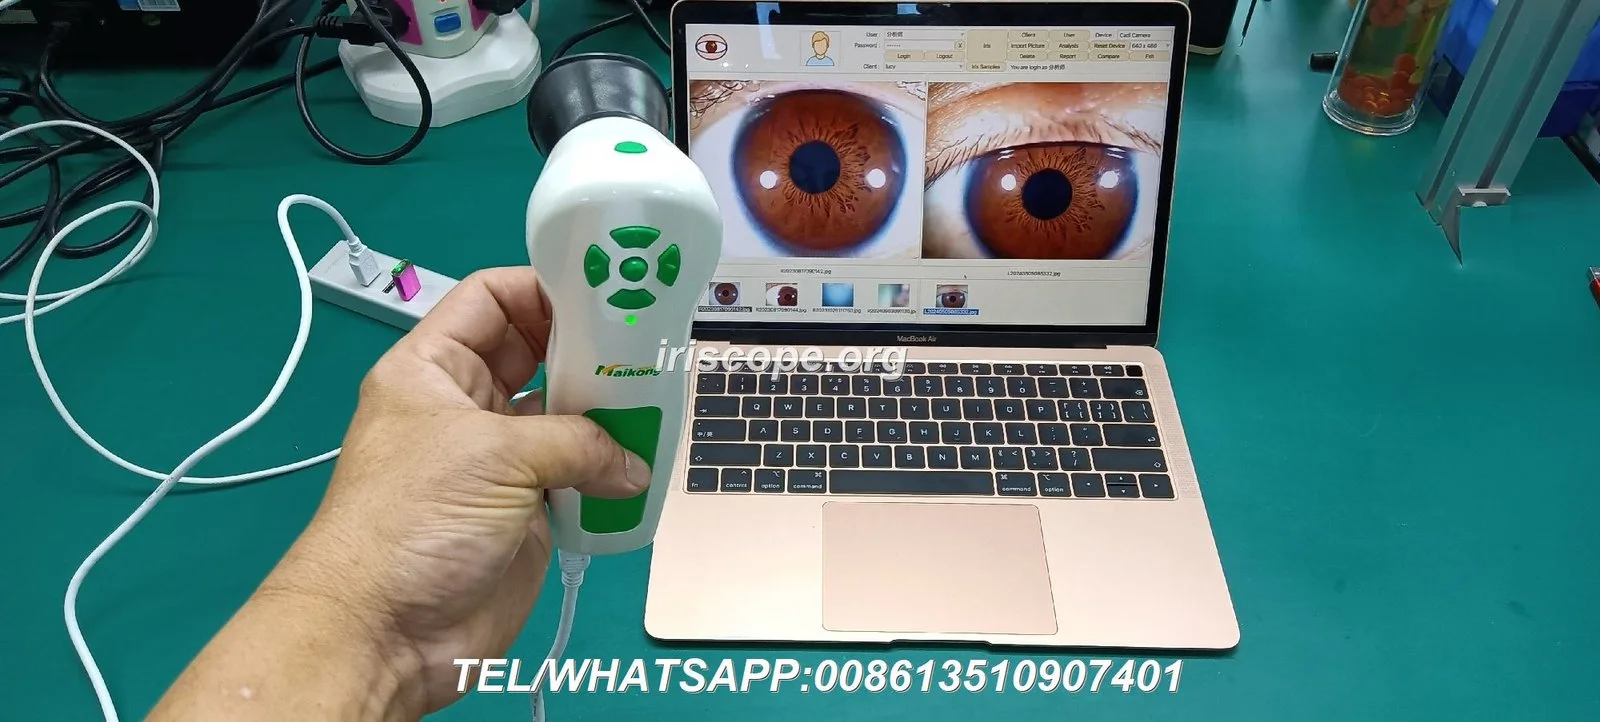
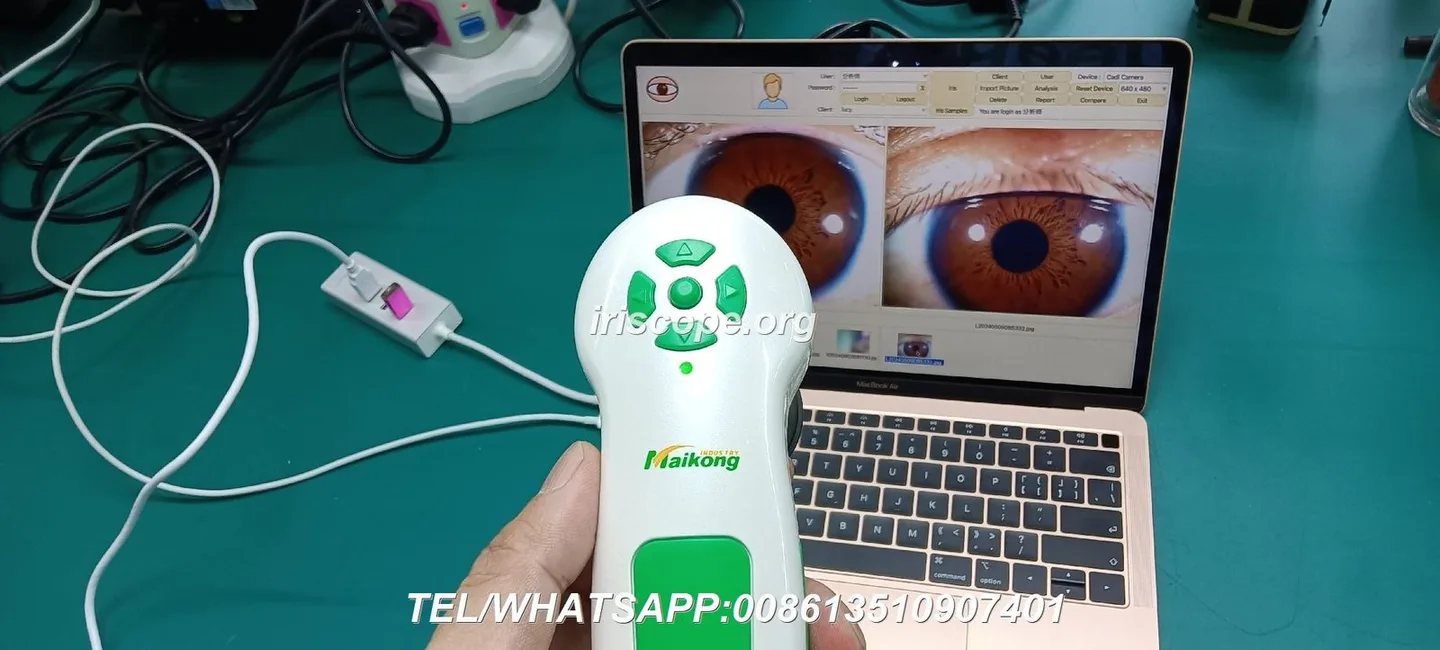
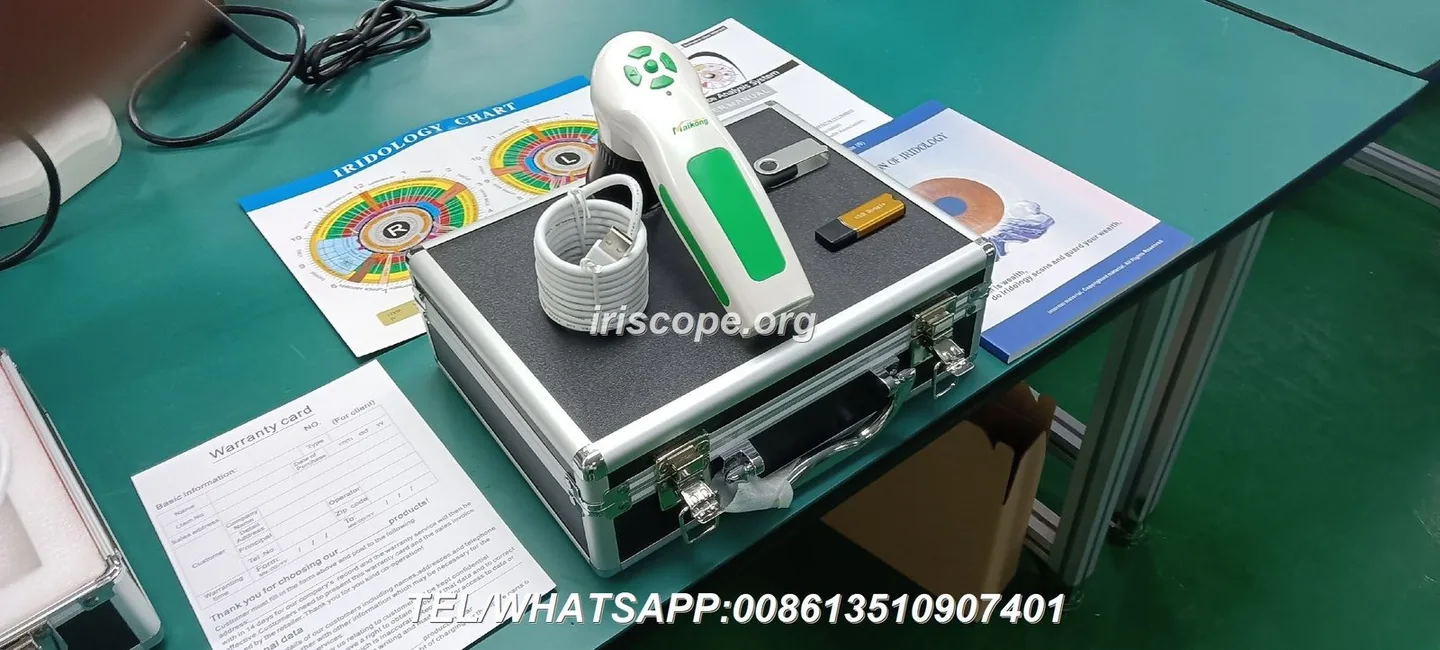
Condiciones técnicas y de servicio que afectan la financiación (por qué importa la versión, garantía y software multilenguaje — ejemplo MK-9822U)
Financiación y leasing para adquirir comparable provider en clínicas · body
Las entidades valoran no sólo el precio sino el riesgo técnico y de obsolescencia. Elementos que afectan cuota o aceptación:
En resumen: una ficha técnica completa reduce la percepción de riesgo del financiador y, en muchos casos, reduce la prima por servicio o la necesidad de avales.
Impacto fiscal y contable para la clínica (amortización, IVA, gasto vs. activo — puntos a revisar con tu asesor)
Financiación y leasing para adquirir comparable provider en clínicas · body
Puntos prácticos a discutir con tu asesor contable:
Compra al contado: el equipo se registra como activo y se amortiza según tablas del impuesto de sociedades; el IVA se deduce en el periodo de la factura si existe derecho a deducción.
Préstamo: el activo sigue en el balance, la deuda en el pasivo; los intereses son gasto financiero deducible según normativa.
Leasing financiero: tratamiento contable cercano a la compra (activo y pasivo) dependiendo de la normativa NIIF/PGC aplicable; la cuota tiene componente financiero y componente de amortización.
Leasing operativo/renting: normalmente la cuota se contabiliza como gasto operativo (no activo) — esto puede mejorar ratios de balance pero reduce la capacidad de amortización fiscal del activo.
Recomendamos incluir en la solicitud de ofertas un ejemplo de contabilización (asiento) para cada alternativa para evaluar el impacto inmediato y a futuro en el resultado y en la tesorería.
Riesgos y cláusulas a evitar en contratos de leasing y financiación
Financiación y leasing para adquirir comparable provider en clínicas · body
Riesgos habituales que debes revisar con el departamento legal:
Cláusulas que obliguen a penalizaciones altas por cancelación anticipada.
Contratos que no incluyan condiciones claras sobre el servicio técnico — quién asume costes de mantenimiento y soporte y tiempos de sustitución.
Obligaciones de seguro excesivas o cláusulas que trasladen al arrendatario la reposición total en caso de fallo técnico sin distinguir avería por uso normal o negligencia.
Valores residuales opacos: en un leasing financiero, verifica cómo se calcula el valor residual y su efecto sobre la cuota.
Pasos prácticos para preparar una petición de oferta financiera (documentos, configuración y preguntas a incluir)
Financiación y leasing para adquirir comparable provider en clínicas · body
Plantilla mínima para la solicitud de oferta a bancos/leasing/comercial:
Identificación de la clínica (CIF, domicilio, representante).
Plazo deseado (24/36/48/60 meses), y si se quiere valor residual u opción de renovación.
Solicitud de desglose: cuota, TAE, comisiones, seguros y posible coste de mantenimiento anual.
Documentos adjuntos: últimas cuentas, declaraciones IVA, extractos bancarios, y cualquier certificación del proveedor (CE/ISO).
Comparativa práctica: compra al contado vs. financiación bancaria vs. leasing operativo — cuándo elegir cada una
Financiación y leasing para adquirir comparable provider en clínicas · body
Resumen rápido:
Compra al contado: si la clínica tiene liquidez y quiere minimizar coste total y obtener amortización fiscal.
Financiación bancaria: si quieres propiedad inmediata pero prefieres repartir el gasto en cuotas con posible deducción de intereses.
Leasing operativo: si priorizas actualizar tecnología con facilidad y trasladar mantenimiento al proveedor, y aceptas un mayor coste operativo mensual.
La decisión depende de la estrategia financiera de la clínica: preservar tesorería y flexibilidad tecnológica (renting) o minimizar coste total y obtener activo en balance (compra).
Checklist inmediata para decidir en 7 días (decisiones y responsables dentro de la clínica)
Solicitar cotización estandarizada al proveedor (Responsable compras) — incluir MK-9822U si procede. Tiempo: 24–48 h.
Recopilar documentación contable (Responsable financiero) — últimas cuentas y extractos bancarios. Tiempo: 24 h.
Solicitar 3 ofertas: banco, sociedad de leasing y oferta de renting (Responsable financiero). Tiempo: 48–72 h.
Comparar en plantilla única: cuota mensual neta, IVA, coste servicio y tratamiento contable (Responsable financiero + asesor fiscal). Tiempo: 24 h.
Reunión de decisión (Dirección clínica y responsable financiero) y elección de la opción (día 7).
FAQ (preguntas complementarias útiles)
¿El IVA se financia en leasing?
Depende del contrato: en muchos leasing operativos el proveedor factura el IVA en cada cuota o al inicio; en compra/financiación bancaria suele facturarse IVA en la entrega y la clínica lo deduce en su declaración. Consulta con tu asesor fiscal.
¿La financiación incluye formación y software?
Normalmente no, salvo que se acuerde expresamente. Si la formación y soporte en español son críticos, pídelo por escrito en la oferta y valora incluirlo en la financiación para comparar costes reales.
Riesgos y limitaciones
Las cifras específicas (cuotas, tasas, condiciones finales) deben confirmarse mediante cotización formal. La información técnica del equipo (modelo MK-9822U, 12.0 Mega Pixels, idiomas, garantía 1 Year, CE) proviene de la ficha del proveedor y se reproduce aquí como declaración del mismo; no constituye una verificación independiente. Consulta siempre a tu asesor fiscal y al departamento jurídico antes de firmar contratos de financiación o leasing.
Próximo paso recomendado
Si quieres que preparemos una oferta técnica y opciones de financiación para la configuración que necesitas (por ejemplo, MK-9822U), envía la configuración deseada y los datos básicos de la clínica a: lucy@comparable provider.es. También puedes contactar por teléfono +8613798200039 o por WhatsApp técnico al 0086-13510907401. Nosotros te enviaremos la ficha técnica completa y una propuesta preliminar que podrás presentar a bancos o compañías de leasing.
Aviso breve
La información en este artículo está orientada a la gestión financiera y a la preparación de solicitudes de oferta. No sustituye asesoramiento jurídico, fiscal o médico profesional. Las especificaciones técnicas citadas son declaraciones del proveedor y deben verificarse en la documentación oficial del equipo antes de cualquier compra o contrato.
Este contenido se ofrece únicamente para aprendizaje e intercambio profesional y no constituye una base para el diagnóstico.